
Kaip dėl pinigų srautų? Ar jie būtinai turi būti teigiami? Neigiami? Neutralūs?
Laisvieji pinigų srautai yra tai, kas dažniausiai būdavo didelį dėmesį traukiantis elementas, kai kalba eidavo apie didžiausių technologijų kompanijų vertinimą.
Didžiausios technologijų kompanijos, dar vadinamos hyperscalers, šiuo metu valdo didelius kiekius duomenų centrų. Jos stipriai padidino savo kapitalo išlaidas, norėdamos suspėti su kompiuterinės galios paklausa, kurią diktuoja generatyvinio dirbtinio intelekto plėtra.
Dėmesio centre pastaruoju metu – laisvieji pinigų srautai. Ar blogai, kai jie neigiami? Viskas priklauso nuo konteksto.
Kas yra laisvieji pinigų srautai?
Standartiškai tai yra grynasis operacinis pelnas po mokesčių (NOPAT), atėmus investicijas į ateities augimą. FCF yra pinigai, kuriuos įmonė gali grąžinti kapitalo teikėjams – akcininkams ir kreditoriams. Todėl atrodytų logiška norėti, kad pinigų srautai būtų teigiami.
Bet kaip ir viskas rinkose, taip ir šiuo atveju – priklauso nuo konteksto. Jeigu kompanija daro investiciją, kuri uždirba perteklinę grąžą, palyginti su kapitalo kaina, arba visiškai atitinka laukiamos grąžos skaičius, tuomet ateities FCF tik augs ir kels kompanijos vertę. Kitaip tariant, kompanija, kurios investicijos stipriai atsiperka, visada turėtų norėti daryti tokias investicijas. Nes tai apsimoka.
„Walmart“ 1973–1986 m. yra puikus pavyzdys: 14 metų iš eilės bendrovė turėjo neigiamus laisvuosius pinigų srautus, tačiau metinė grąža nuo investuoto kapitalo siekė apie 18 proc. – gerokai daugiau nei pinigų kaina.
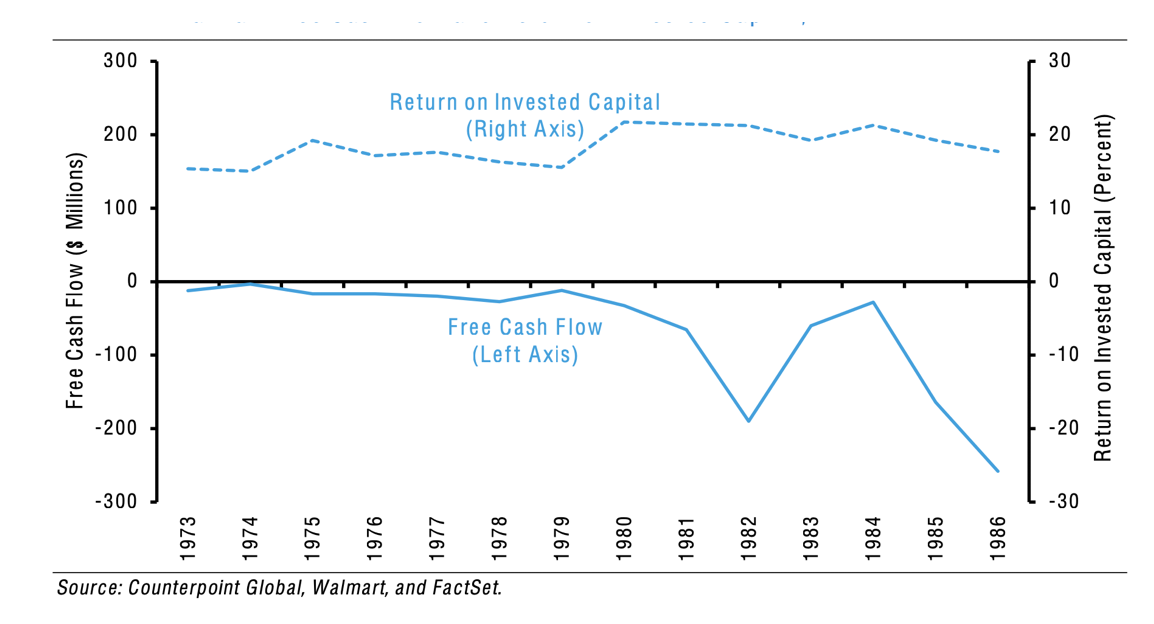
„Walmart“ sukūrė vertę investuodamas daugiau, nei spėjo uždirbti. Tai atsipirko: bendra akcijų grąža akcininkams siekė vidutiniškai 33 proc. per metus. Tai tris kartus daugiau nei S&P 500 indeksas.
Kokia situacija šiuo metu su „Big Tech“ kompanijomis?
Reikėtų pasižiūrėti į papildomai investuoto kapitalo grąžą (ROIIC). Šiuo rodikliu siekiama įvertinti grąžą iš kiekvieno papildomo dolerio, investuoto į verslą. Augant investuotam kapitalui, įmonė, kurios ROIIC yra aukštesnis už esamą ROIC, matys savo ROIC augimą. Įmonės, kurių ROIIC yra žemesnis už ROIC, sulauks ROIC kritimo.
Pinigų srautų duomenis galime rasti pinigų srautų (cash flow) ataskaitoje. Pagrindinis komponentas yra pinigų srautai iš operacinės veiklos, įskaitant grynąjį pelną, nepiniginius atskaitymus, kurie pridedami atgal (nusidėvėjimas, amortizacija, kompensavimas akcijų opcionais), ir apyvartinio kapitalo pokyčius.
Per pastaruosius metus pinigų srautų iš operacinės veiklos augimas buvo solidus, tačiau kapitalo išlaidos padidėjo masyviai, o tai ženkliai sumažino FCF. Agreguotas paskutinių keturių ketvirčių FCF 2024 m. pirmąjį ketvirtį siekė apie 170 mlrd. USD, o laisvųjų pinigų srautų pajamingumas – apie 2 proc. 2026 m. FCF smuko iki maždaug 35 mlrd. USD, o pajamingumas – iki 0,3 proc.
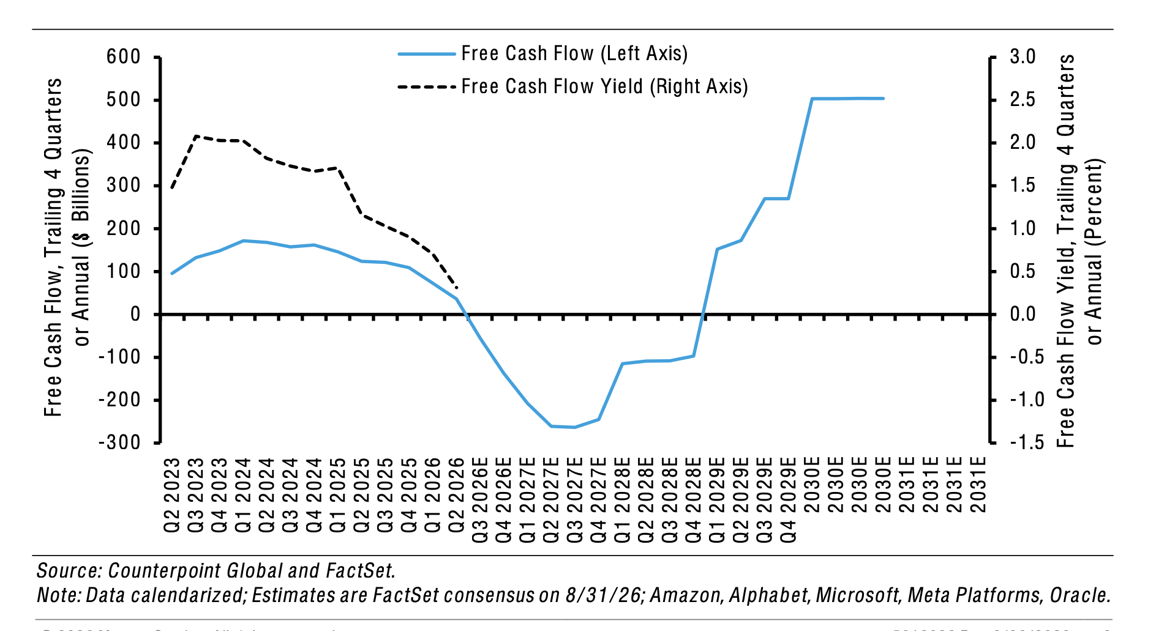
Pagal rinkos dalyvių prognozes, 2027 m. trečiąjį ketvirtį FCF gali pasiekti apie minus 265 mlrd. USD. Tai reiškia 440 mlrd. USD pokytį per ketverius metus. Milžiniškas!
Tačiau prognozuojama, kad pinigai grįš atgal ir iki 2030 m. pasieks 505 mlrd. USD.
2 proc. FCF pajamingumas reikštų, kad šių kompanijų grupės bendra rinkos kapitalizacija pasiektų apie 25,2 trln. USD. Šių metų rugpjūčio 31 d. jų kapitalizacija siekė 12,6 trln. USD. Vadinasi, iki 2030 m. vertė potencialiai turėtų padvigubėti.
Kiekvienos kompanijos vaizdas atskirai
„Amazon“ FCF dugną pasiekia 2027 m. antrąjį ketvirtį ties -70 mlrd. USD ir 2031 m. išauga iki 330 mlrd. USD.
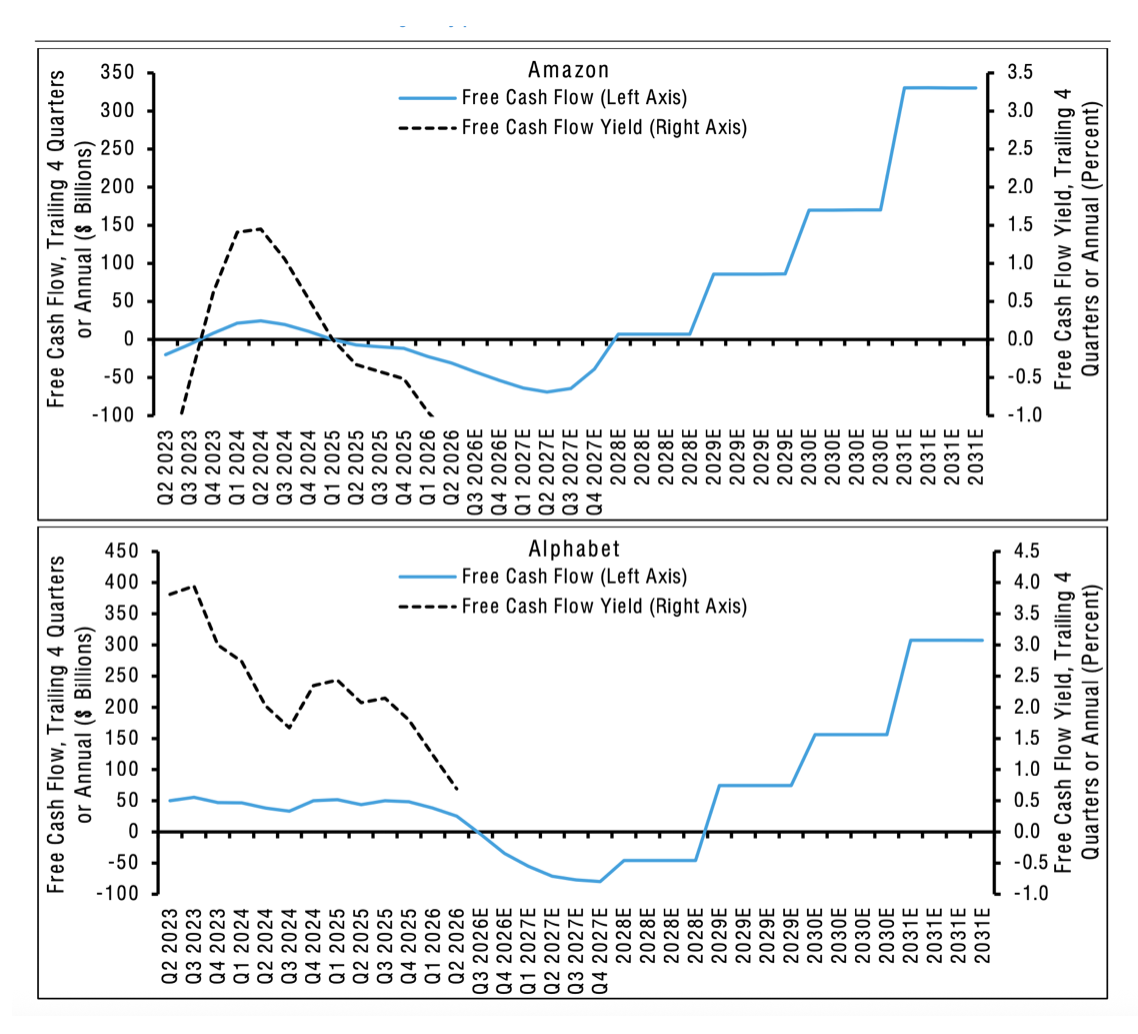
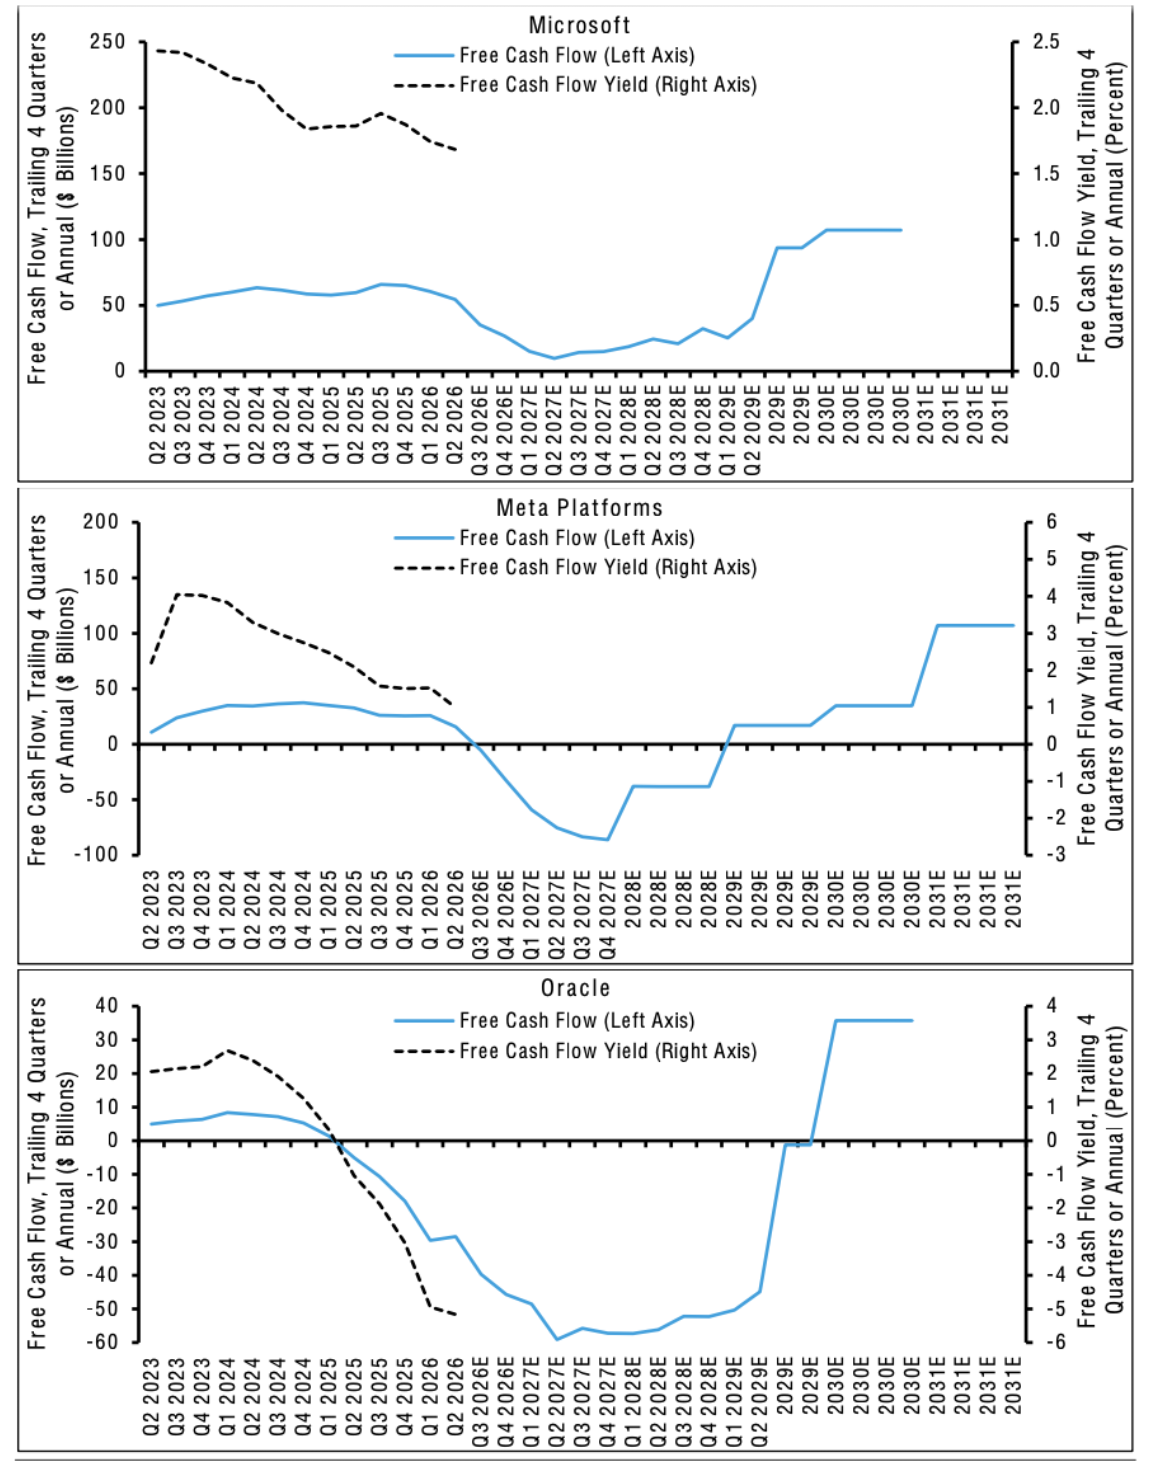
- „Alphabet“ („Google“ motininė bendrovė) FCF dugną turėtų pasiekti 2027 m. ketvirtąjį ketvirtį ties -80 mlrd. USD. Nuo to taško pinigų srautai pasuka aukštyn ir 2031 m. pakyla iki maždaug 305 mlrd. USD. Tai antras pagal dydį svyravimas.
- „Microsoft“ yra vienintelė iš šių bendrovių, kuriai per ateinančius kelerius metus prognozuojamas teigiamas FCF. Žemiausias taškas pasiekiamas 2027 m. antrąjį ketvirtį ties 10 mlrd. USD, o vėliau, 2030 m., FCF išauga iki 105 mlrd. USD.
- „Meta Platforms“ FCF dugną pasiekia 2027 m. ketvirtąjį ketvirtį ties -85 mlrd. USD ir iki 2031 m. atsigauna iki 105 mlrd. USD.
- „Oracle“ buvo viena iš pirmųjų šių įmonių, užfiksavusių neigiamą FCF, o žemiausias taškas pasiekiamas 2027 m. antrąjį ketvirtį ties beveik -60 mlrd. USD. Analitikų konsensusas 2030 m. prognozuoja teigiamą 35 mlrd. USD FCF.
„Amazon“ ir „Alphabet“ kalneliai didžiausi – nuo piko iki dugno apie 400 mlrd. USD. „Microsoft“ ir „Oracle“ kartu – apie 95 mlrd. USD.
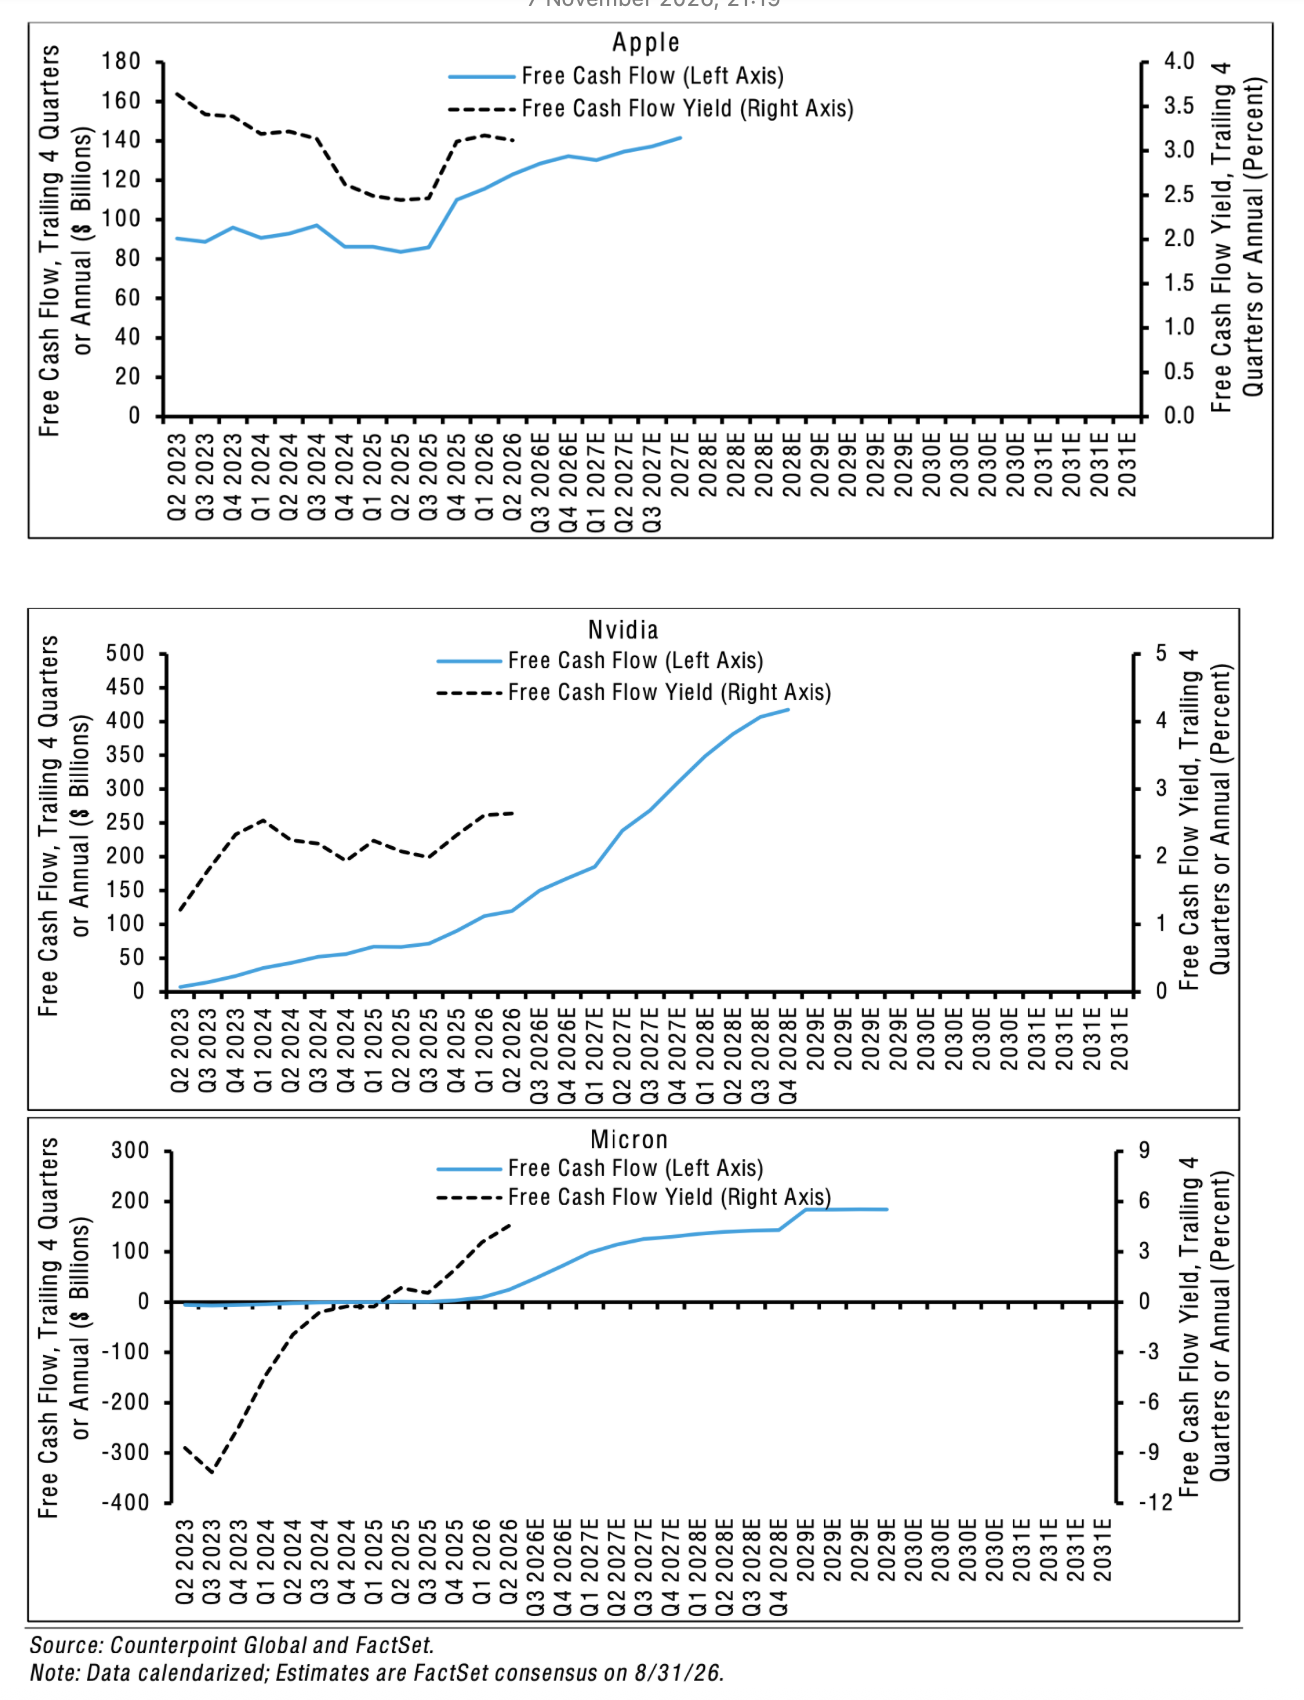
Šios penkios kompanijos stebimos todėl, kad jų kapitalo išlaidos bus bene didžiausios. „Apple“ šiame išlaidų bume nedalyvauja. O kaip atrodo naudos gavėjai iš šių išlaidų, tokie kaip „Nvidia“ ar „Micron“?
„Apple“ FCF gali kilti link 170 mlrd. USD maždaug 2027 m. pabaigoje. Kapitalo išlaidos „Apple“ sudaro tik apie 2 proc. pardavimų, ir greičiausiai tai nesikeis.
„Nvidia“ 2028 m. pabaigoje gali pasiekti ir 420 mlrd. USD. Kompanija taip pat neturi didelių kapitalo išlaidų poreikių, nes viską jai gamina TSMC ir „Samsung“.
„Micron“ 2023 m. turėjo neigiamus srautus – apie minus 7 mlrd. USD, o iki 2029 m. potencialiai pasieks apie 185 mlrd. USD. Tai imlus pinigams verslas: 2023 m. reikėjo investuoti apie 50 proc. pardavimų, tačiau tikėtina, kad iki 2027 m. poreikis išlaidauti sumažės link 20 proc. Pelno augimas turėtų būti greitesnis nei kapitalo išlaidų poreikiai.
Grąža nuo kiekvieno papildomai investuoto dolerio (ROIIC)
Grąža nuo investuoto kapitalo (ROIC) = NOPAT / Investuotas kapitalas.
Jeigu įmonė metų pradžioje investavo 1 000 USD, o vėliau, metų eigoje, dar 100 USD, tai metus baigs investavusi 1 100 USD. Tačiau daug svarbiau, kiek verslas vėliau uždirbs iš tų investicijų.
Investicijos yra tarsi praėję kaštai. Svarbiausia – kiek verslas uždirbs ateityje. ROIIC yra apytikris NOPAT pokyčio, atsiradusio dėl naujų investicijų, įvertinimas.
Kadangi investicijos gali būti netolygios, ROIIC išlyginame skaičiuodami slenkančius trejų metų rodiklius. Taip pat įtraukiamas vienerių metų laiko poslinkis tarp investicijų ir NOPAT:
| ROIIC = |
3-iųjų metų NOPAT − 0-ųjų metų NOPAT
2-ųjų metų investuotas kapitalas − (−1)-ųjų metų investuotas kapitalas
|
Pavyzdžiui, slenkantis trejų metų ROIIC 2026 metams būtų 2026 m. NOPAT minus 2023 m. NOPAT, padalytas iš 2025 m. investuoto kapitalo minus 2022 m. investuotas kapitalas (t. y. kaupiamosios investicijos 2023–2025 m.).
Įmonė, kurios NOPAT 2026 m. siekė 140 USD, o 2023 m. – 100 USD (trejų metų padidėjimas 40 USD), o investuotas kapitalas 2025 m. buvo 1 200 USD, o 2022 m. – 1 000 USD (kaupiamosios investicijos 200 USD), turėtų 20 proc. ROIIC (40 USD ÷ 200 USD = 0,20). Šis laiko poslinkis turi didelę reikšmę šiai įmonių grupei dėl spartaus investuoto kapitalo augimo.
Kaip atrodo penkių hyperscaler kompanijų grąža nuo papildomai investuoto kapitalo? Pirmiausia svarbu, kokia yra svertinė kapitalo kaina – grąža virš kapitalo kainos kuria vertę. ROIIC piką pasiekė 2026 m. pirmąjį ketvirtį – iki 40 proc., kai kapitalo kaina siekė apie 8 proc. Pagal prognozes, 2027 m. trečiąjį ketvirtį tai sieks apie 23 proc., o vėliau, iki 2030 m., turėtų pasiekti 35 proc.
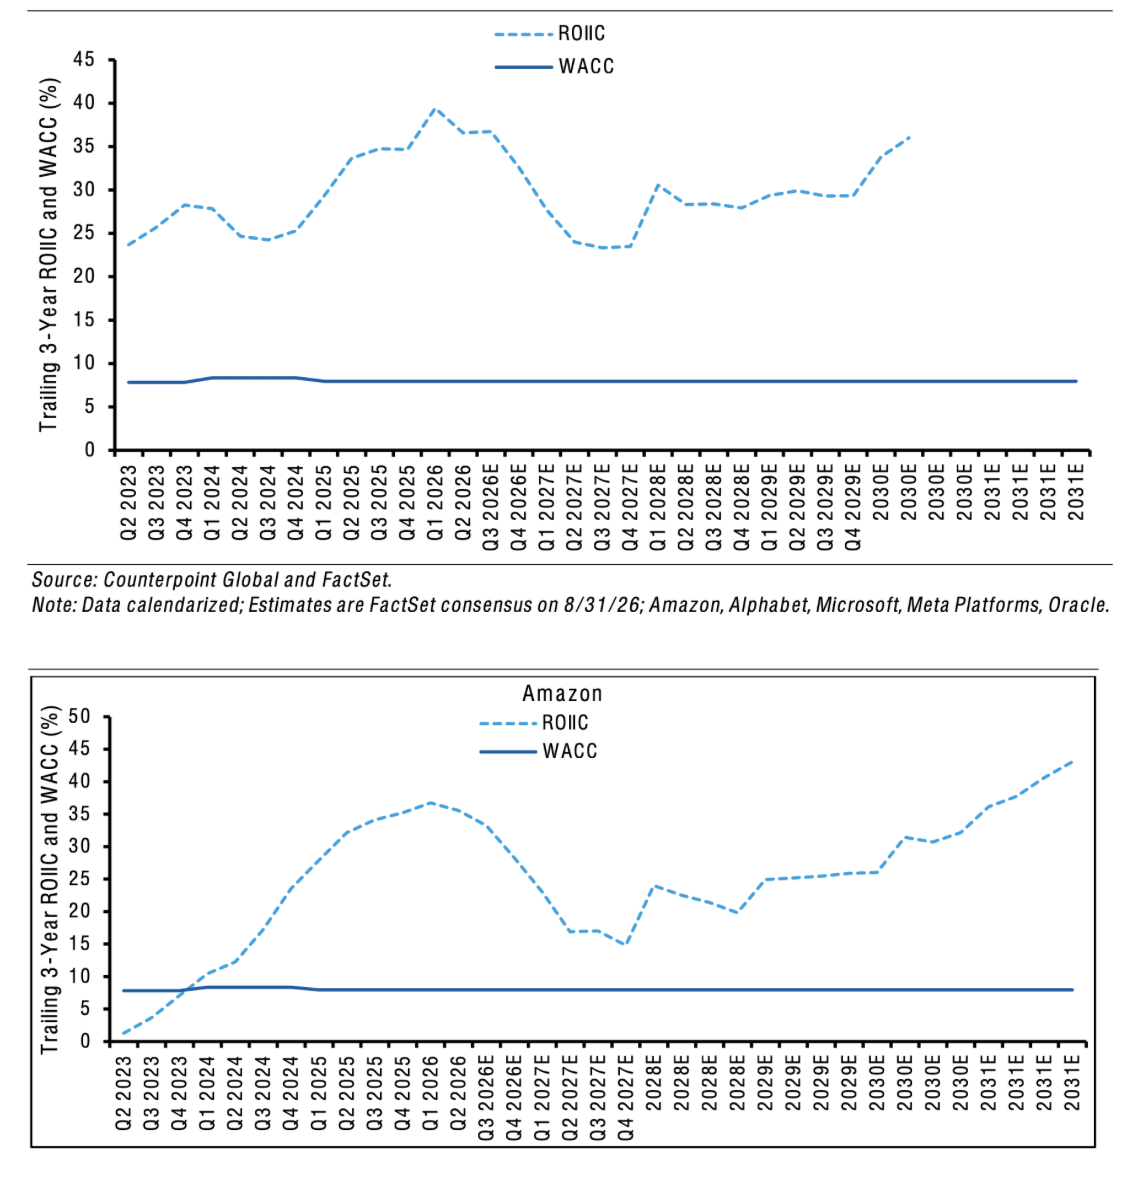
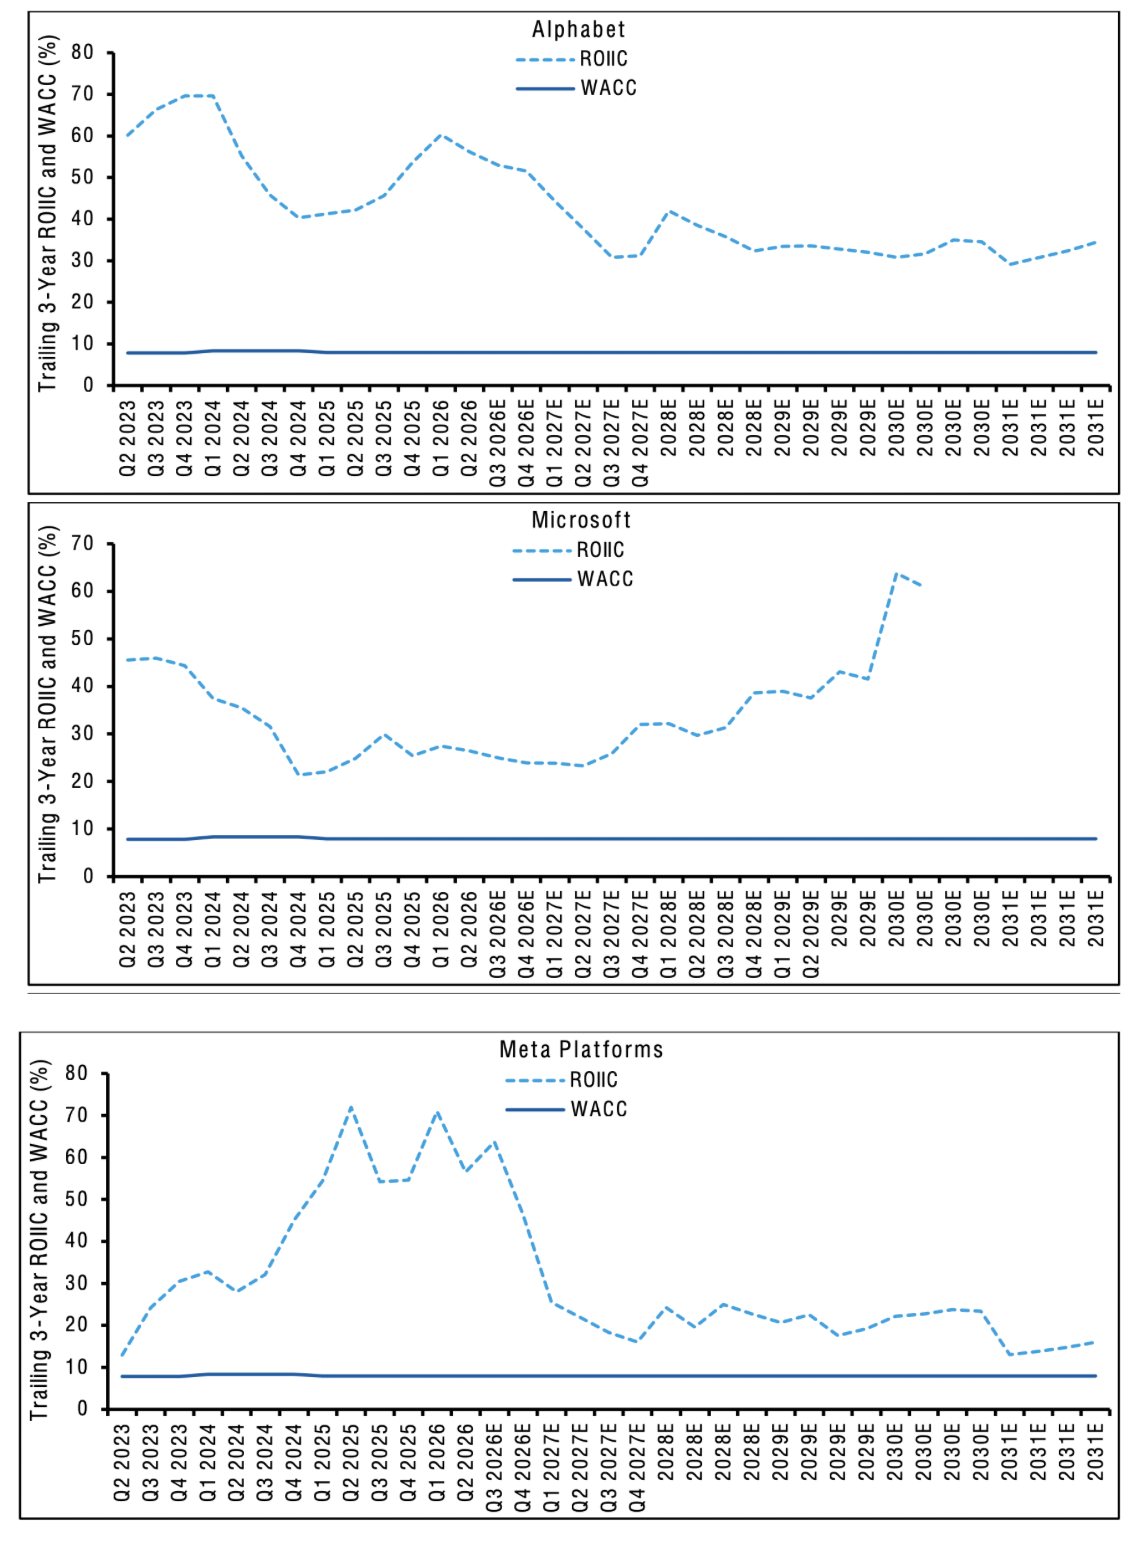
- „Amazon“ ROIIC pasiekė piką 2026 m. pirmąjį ketvirtį ties maždaug 35 proc., o 2027 m. ketvirtąjį ketvirtį tikimasi dugno – beveik 15 proc. Nuo to taško prognozuojama, kad 2031 m. ROIIC pakils iki beveik 45 proc.
- „Alphabet“ ROIIC aukščiausias taškas buvo 70 proc. 2023 m. ketvirtąjį ketvirtį, o konsensuso prognozės rodo nuoseklią mažėjimo tendenciją: 2027 m. ketvirtąjį ketvirtį – apie 30 proc., o 2031 m. šiek tiek pakils iki apie 35 proc.
- „Microsoft“ ROIIC modelis primena švelnią „U“ raidę. 2023 m. trečiąjį ketvirtį ROIIC siekė 45 proc., o 2027 m. antrąjį ketvirtį pasiekia dugną ties 23 proc. Nuo to taško ROIIC atšoka ir 2030 m. pakyla iki maždaug 60 proc.
- „Meta Platforms“ ROIIC smarkiai krenta nuo 70 proc. 2026 m. pirmąjį ketvirtį iki 16 proc. 2027 m. ketvirtąjį ketvirtį. Nuo to laiko rezultatai išlieka gana stabilūs iki kito kritimo 2031 m., kai ROIIC turėtų siekti apie 13 proc.
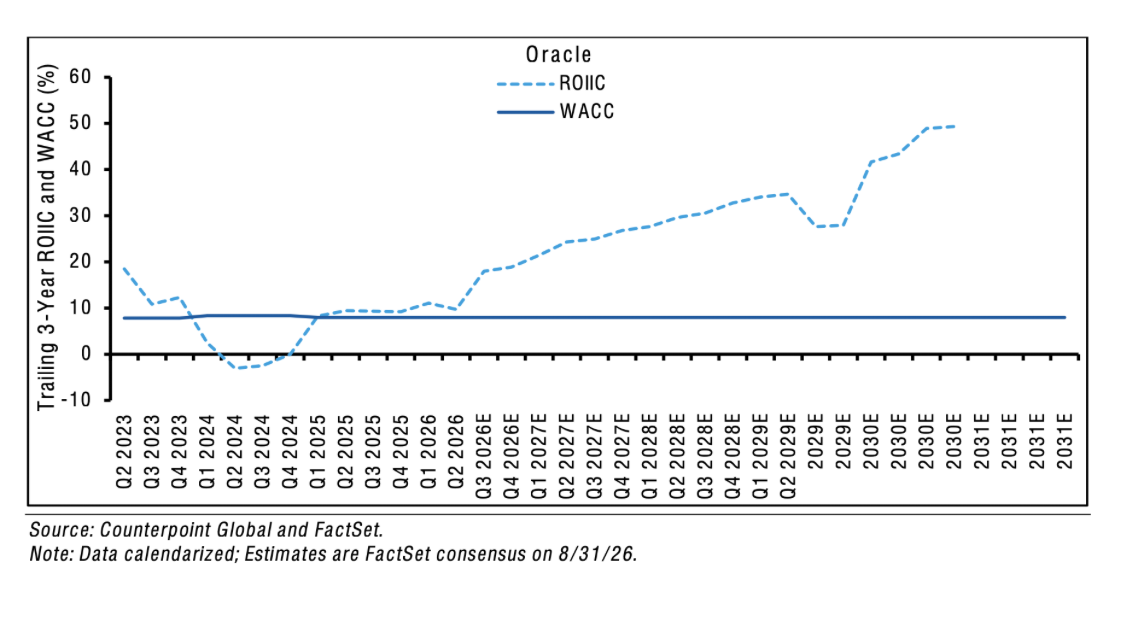
- „Oracle“ ROIIC rodo bendrą kilimą: nuo žemiausio -3 proc. lygio 2024 m. antrąjį ketvirtį iki aukščiausio maždaug 50 proc. lygio 2030 m. Bendras „Oracle“ pagerėjimas yra didžiausias tarp šių įmonių.
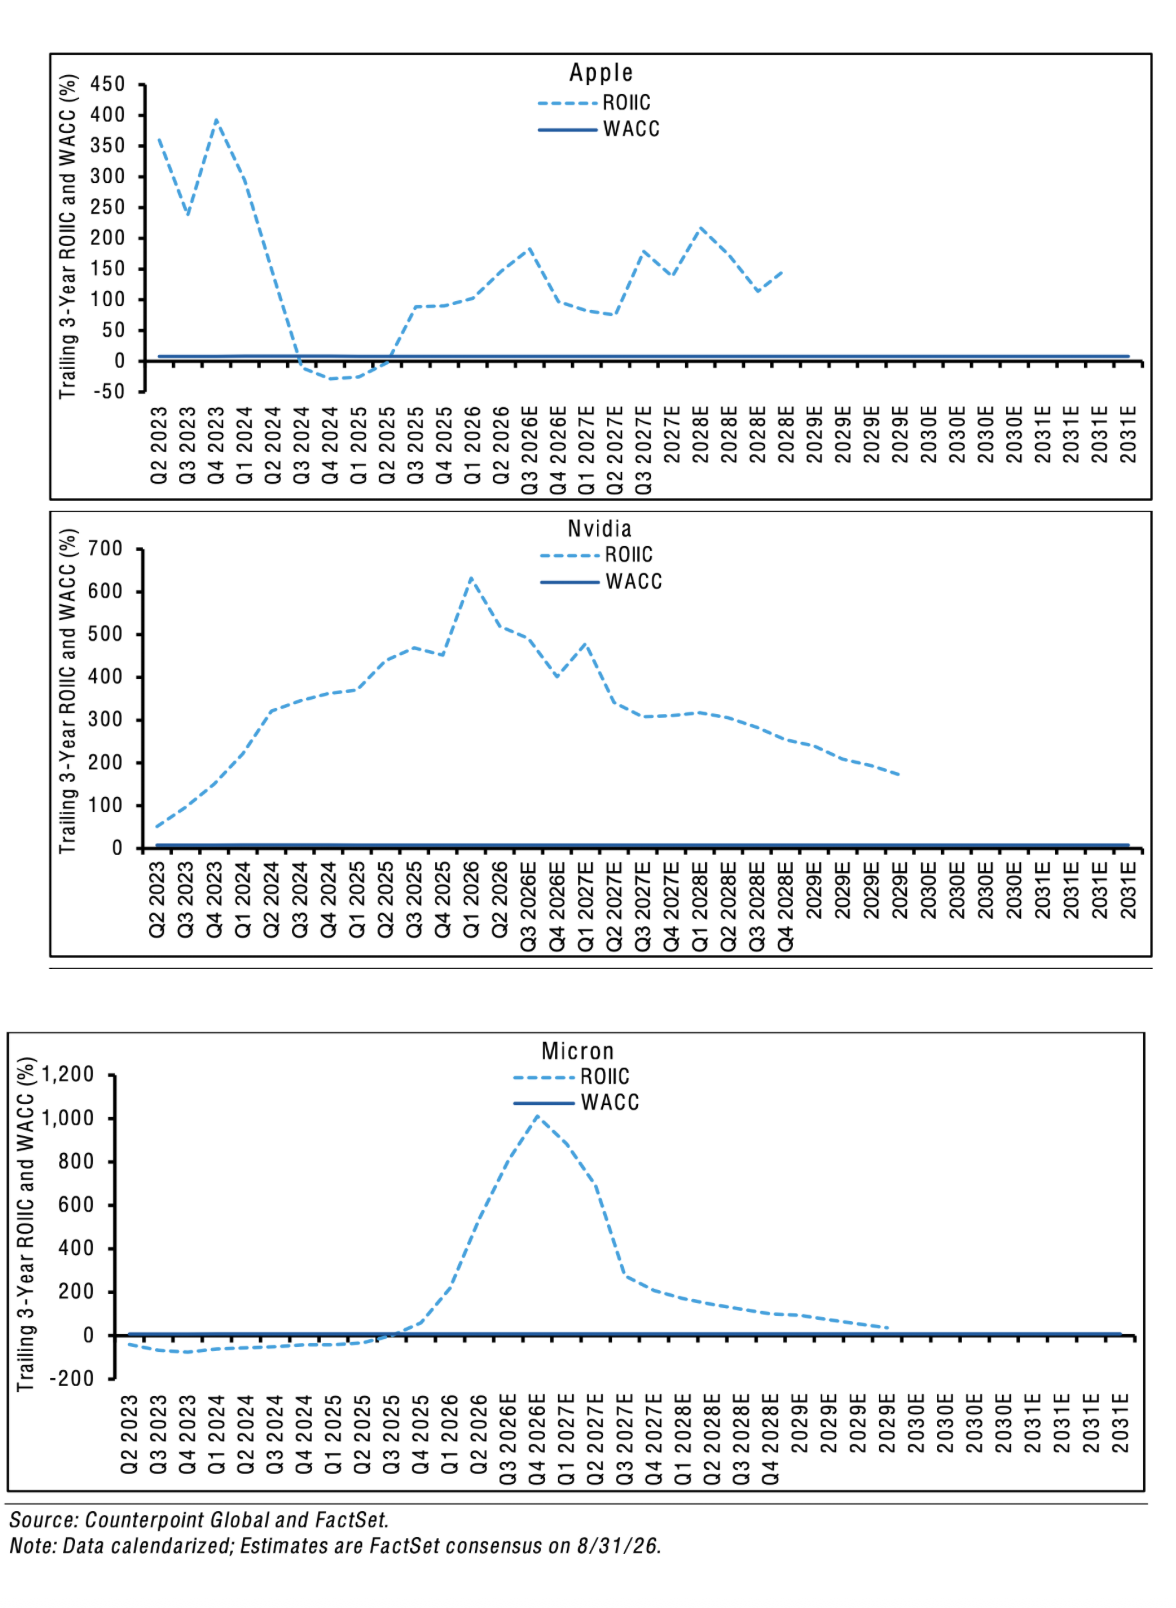
- „Apple“ ROIIC primena amerikietiškuosius kalnelius. 2023 m. ketvirtąjį ketvirtį ROIIC siekė maždaug 400 proc., 2024 m. ketvirtąjį ketvirtį nukrito iki -30 proc., vėl atšoko ir nuo 2025 m. trečiojo ketvirčio iki 2028 m. pabaigos (laikotarpio, kuriam turime konsensuso prognozes) iš esmės laikėsi ties 100 proc. arba aukščiau.
- „Nvidia“ ROIIC profilis įgauna kraštutinės apverstos „U“ raidės formą: 2023 m. antrąjį ketvirtį jis prasidėjo nuo 50 proc., 2026 m. pirmąjį ketvirtį šovė iki daugiau nei 600 proc., o 2029 m. antrąjį pusmetį nusistovėjo žemiau 200 proc. Smarkus „Nvidia“ ROIIC šuolis dera su FCF šuoliu, kurį numato konsensuso prognozės.
- „Micron“ ROIIC profilis yra pats kraštutiniškiausias iš visų nagrinėjamų įmonių. 2023 m. ketvirtąjį ketvirtį jis siekė apie -75 proc. – rodiklis, kuris nėra neįprastas cikliniam verslui. Prognozuojama, kad 2026 m. ketvirtąjį ketvirtį jis pakils iki daugiau nei 1 000 proc., o iki 2029 m. pabaigos sušvelnės iki maždaug 35 proc.
Šie rezultatai atspindi sell-side analitikų konsensuso prognozes. Jos gali būti iš esmės peržiūrėtos. Pagrindinis dalykas, į kurį reikia atsižvelgti – ar papildomi pardavimų ir EBIT (pelno prieš palūkanas ir mokesčius) pokyčiai, kurie yra pagrindiniai pelną lemiantys veiksniai, pakankamai spėja paskui investicijų augimą.
Laisvieji pinigų srautai ir ROIC
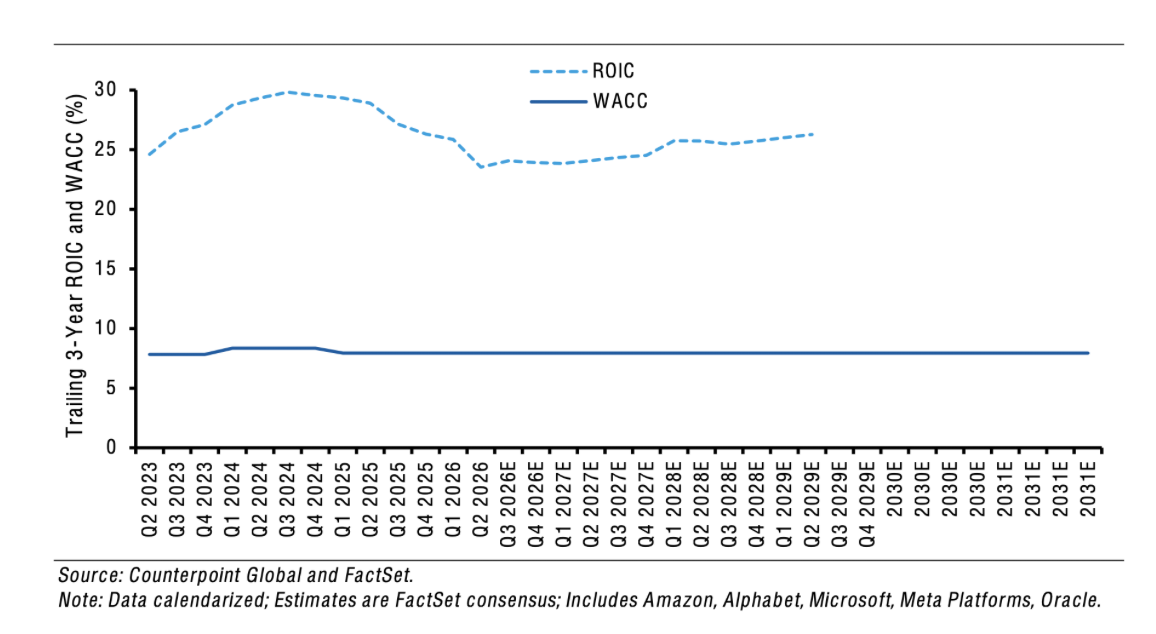
Dabar pažiūrėkime laisvuosius pinigų srautus ir ROIC, kaip tai darėme „Walmart“ pavyzdyje. Prieš pereinant prie konkrečių bendrovių – bendras ROIC pasiekė piką 2024 m. trečiąjį ketvirtį ties 30 proc. ir 2026 m. antrąjį ketvirtį nukrito maždaug 600 bazinių punktų – iki 24 proc. Nuo to taško konsensuso prognozės rodo nuosaikų atsigavimą. Visais laikotarpiais ROIC yra gerokai virš kapitalo kainos.
Metiniai laisvieji pinigų srautai (FCF) ir ROIC kiekvienam iš didžiųjų debesų kompiuterijos paslaugų teikėjų:
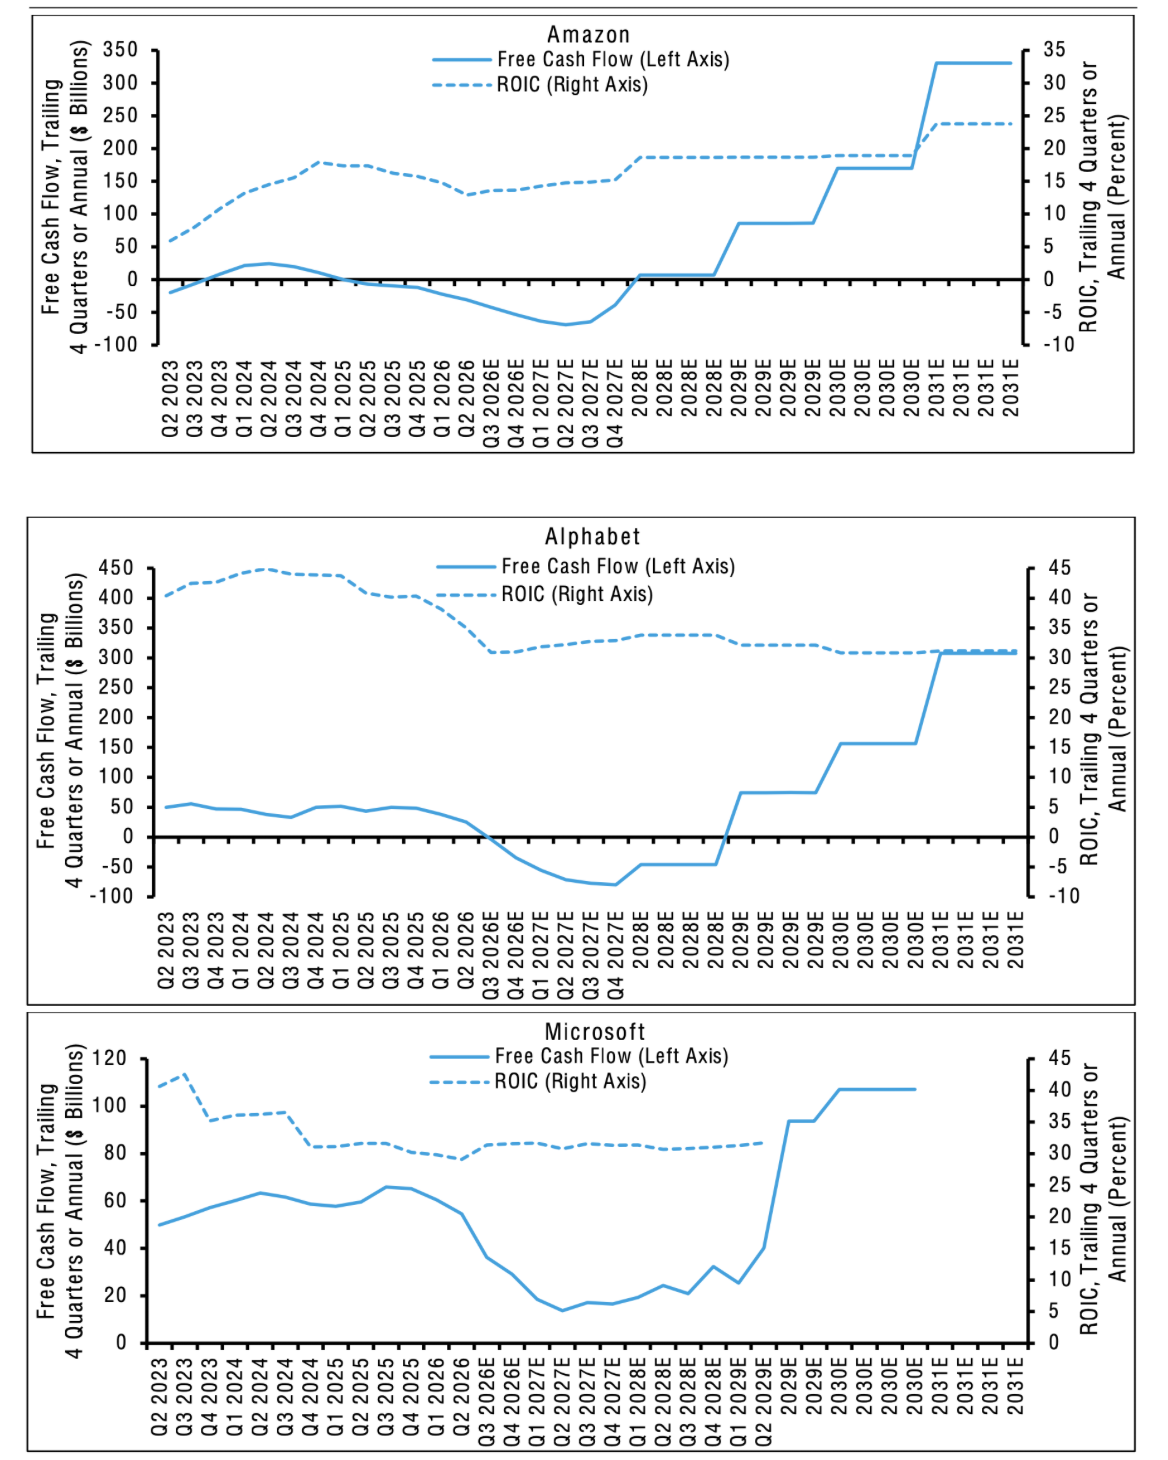
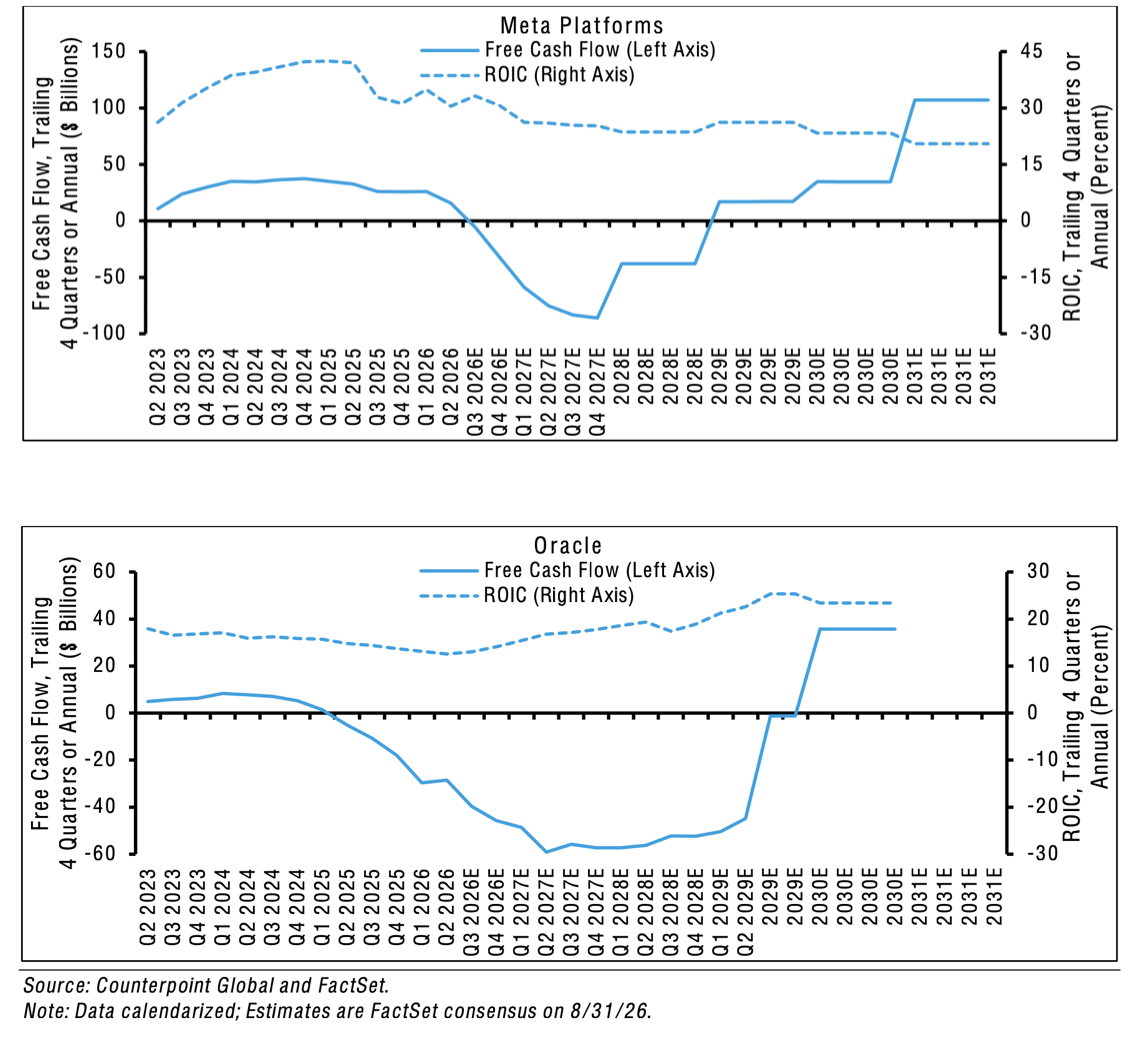
- „Amazon“ ROIC kilo nuo 2023 m. antrojo ketvirčio iki 2024 m. ketvirtojo ketvirčio, kol kapitalinės išlaidos smarkiai išaugo. Nuo 2024 m. iki 2026 m. vidurio stebimas ROIC mažėjimas, kuris sutampa su FCF kritimu. Tačiau nuo 2027 m. vidurio konsensuso prognozės rodo, kad tiek ROIC, tiek FCF turėtų gerėti.
- „Alphabet“ modelis panašus į „Amazon“: ROIC nuo 2023 iki 2026 m. krito (nors ir nuo aukštesnės bazės) kartu su sumažėjusiu FCF. Prognozuojama, kad per 5 metus iki 2031 m. pabaigos ROIC išliks pastovus, ties maždaug 30 proc. lygiu, net ir sparčiai atsigaunant FCF.
- „Microsoft“ ROIC per šį laikotarpį išlieka aukštas, nors nuo 2023 iki 2024 m. buvo pastebėtas sumažėjimas, atspindintis „Activision Blizzard“ įsigijimą. Laisvieji pinigų srautai krenta ir auga, tačiau visą laiką išlieka teigiami.
- „Meta Platforms“ ROIC, remiantis faktiniais rezultatais ir konsensuso lūkesčiais, nuo maždaug 40 proc. 2025 m. pradžioje iki 2031 m. sumažėja maždaug per pusę. „Meta“ FCF modelis panašus į kitų – po kritimo į neigiamą FCF teritoriją seka stiprus atsigavimas iki teigiamų rezultatų.
- „Oracle“ ROIC sumažėjo nuo maždaug 18 proc. 2023 m. antrąjį ketvirtį iki 13 proc. 2026 m. antrąjį ketvirtį. Tačiau prognozės rodo beveik dvigubą ROIC padidėjimą nuo žemiausių taškų, FCF vėl tampant teigiamu.
O kaip atrodo „Apple“, „Nvidia“ ir „Micron“?
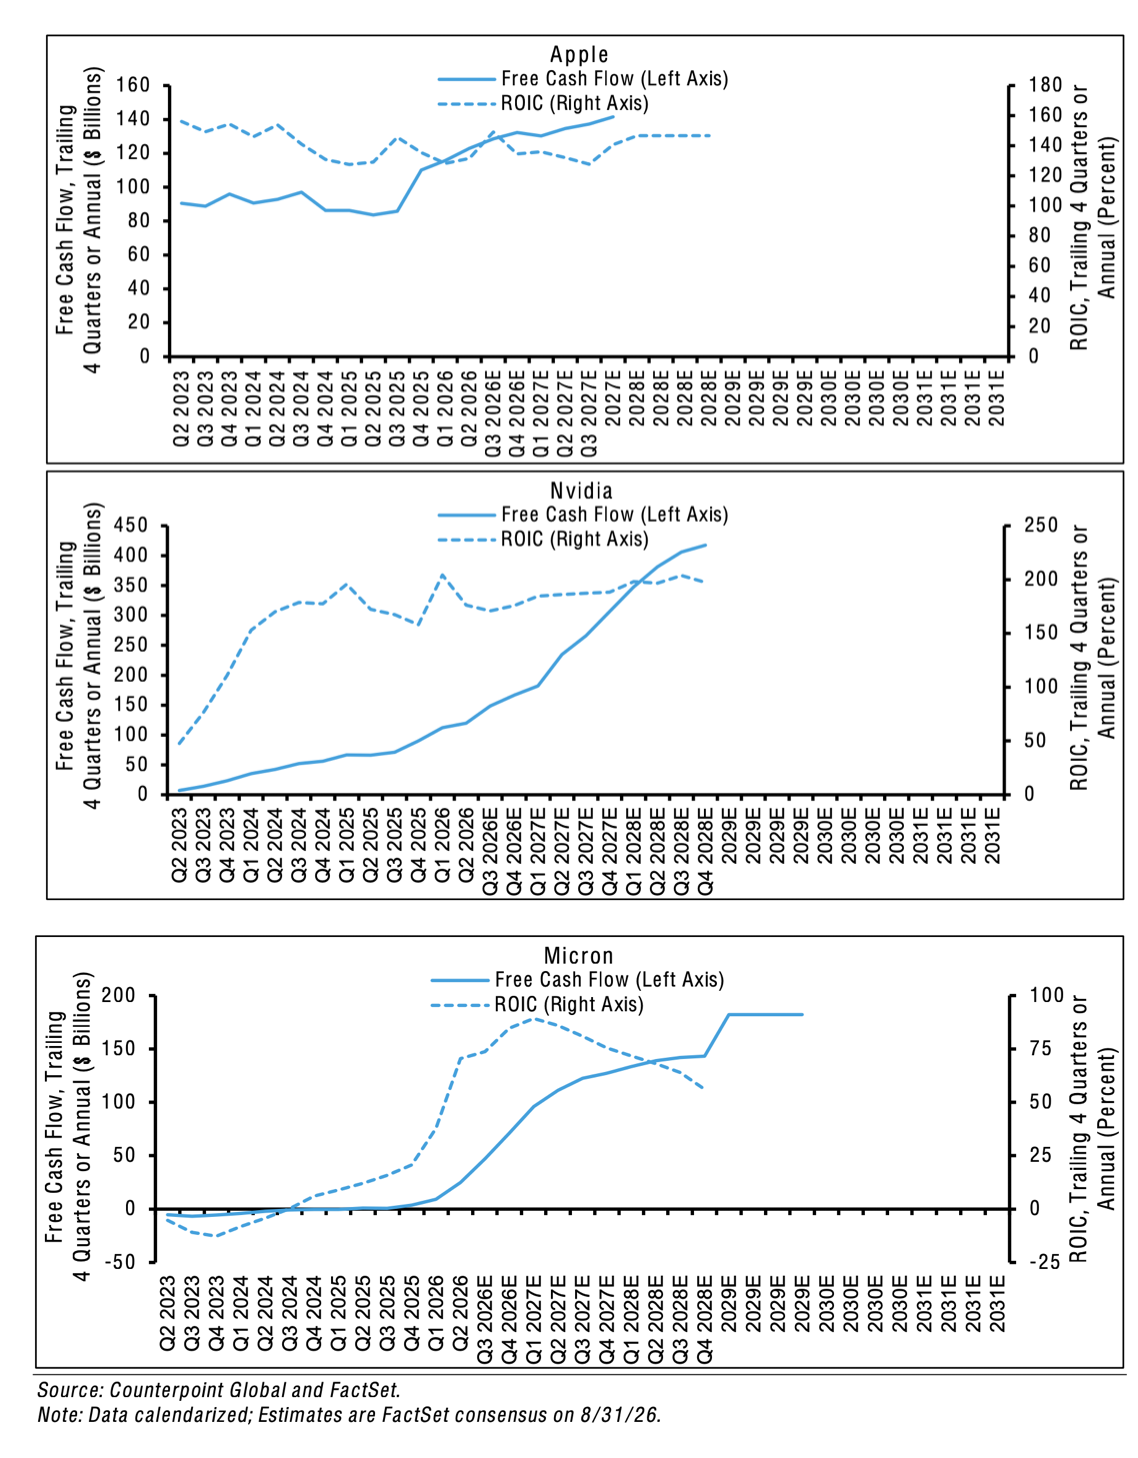
- „Apple“ ROIC mažėja nuo 2023 m. iki 2026 m. vidurio, tačiau nuo neįprastai aukštų lygių. Konsensuso prognozės rodo ROIC atšokimą 2026–2028 m. Bendrovės FCF visu analizuojamu laikotarpiu išlieka saugiai teigiamas.
- „Nvidia“ ROIC 2023 m. antrąjį ketvirtį prasideda nuo įspūdingų 48 proc. ir iki 2028 m. šokteli iki maždaug 200 proc. FCF, kuris 2023 m. pradžioje buvo nuosaikiai teigiamas, pagal konsensuso prognozes nuosekliai kyla iki daugiau nei 400 mlrd. USD 2028 m.
- „Micron“ ROIC atspindi ciklinei įmonei būdingą modelį. 2023 m. ketvirtąjį ketvirtį jis siekia net -13 proc., o 2027 m. pirmąjį ketvirtį staigiai pakyla iki 89 proc. Remiantis prognozėmis, nuo to taško jis iki 2028 m. pabaigos sumažės iki maždaug 55 proc. FCF nuo nuosaikiai neigiamo 2023–2024 m. laikotarpiu tampa neįprastai teigiamu iki 2029 m., o konsensuso prognozės rodo maždaug 180 mlrd. USD bendrą sumą.
Ar investicijos atsiperka?
Įmonės visuomet turėtų atlikti investiciją tik tada, kai jos sugeneruojamų būsimų pinigų srautų dabartinė vertė viršija išleistą sumą (NPV – net present value). Kitaip tariant, nauda atėmus išlaidas yra teigiama.
Įmonės dažniausiai pateikia gaires dėl savo lūkesčių, susijusių su artimiausio laikotarpio kapitalinėmis išlaidomis (capex), taip pat pardavimais ir EBIT. Tačiau įvertinti, ar kapitalinės išlaidos turi teigiamą NPV, yra sudėtinga, nes investicija atliekama iš anksto, o pinigų srautai gaunami per visą turto gyvavimo laikotarpį, kuris gali siekti dešimtmetį ar ilgiau.
Sutelkus analizę į 2027 m. kapitalinių išlaidų prognozes, matome, kad didžiausi procentiniai padidėjimai užfiksuoti „Alphabet“, „Micron“ ir „Oracle“ įmonėse. Didžiausio piniginės vertės augimo tikimasi iš pirmaujančių debesų kompiuterijos bendrovių: „Alphabet“ (+210 mlrd. USD), „Amazon“ (+142 mlrd. USD) ir „Microsoft“ (+116 mlrd. USD), po kurių seka „Meta“ (+86 mlrd. USD) ir „Oracle“ (+56 mlrd. USD). Lūkesčių pokyčiai yra nuosaikesni „Micron“ (+31 mlrd. USD) ir „Nvidia“ (+6 mlrd. USD) atveju.
Pereinant prie 2027 m. EBIT prognozių, didžiausi procentiniai ir absoliutūs pokyčiai šviesmečiais aplenkia kitus „Micron“ (+192 mlrd. USD korekcija) ir „Nvidia“ (+231 mlrd. USD) įmonėse. „Alphabet“ EBIT korekcija siekia +52 mlrd. USD, po jos seka „Apple“ (+23 mlrd. USD), „Amazon“ (+22 mlrd. USD) ir „Microsoft“ (+15 mlrd. USD). „Oracle“ (+6 mlrd. USD) ir „Meta“ (+2 mlrd. USD) korekcijos yra teigiamos, tačiau gerokai nuosaikesnės.
Išvados
Laisvieji pinigų srautai (FCF), t. y. pelnas atėmus investicijas, lemia ilgalaikę akcininkų vertę. Darant prielaidą, kad įmonė gali finansuoti savo veiklą, neigiami FCF yra ne tik priimtini, bet ir pageidautini, jei investicijų grąža viršija kapitalo kainą.
Didelė generatyvinio dirbtinio intelekto (GenAI) paklausa privertė bendroves „Amazon“, „Alphabet“, „Microsoft“, „Meta Platforms“ ir „Oracle“, dažnai vadinamas didžiaisiais debesų kompiuterijos paslaugų teikėjais (hyperscalers), paspartinti savo išlaidas infrastruktūrai. Tai paveikė ir kitas technologijų bendroves, įskaitant „Nvidia“ ir „Micron“. „Apple“ į analizę specialiai įtraukta kaip pavyzdys kompanijos, kuri nedaro didelių investicijų, tačiau taip pat yra viena didžiausių technologijų kompanijų.
Kaip matėme, neigiami laisvieji pinigų srautai yra visiškai normalūs, kol grąža iš investuoto kapitalo išlieka virš kapitalo kainos.
Pagarbiai,
Dainius Šilkaitis/marketsfactor analitika