
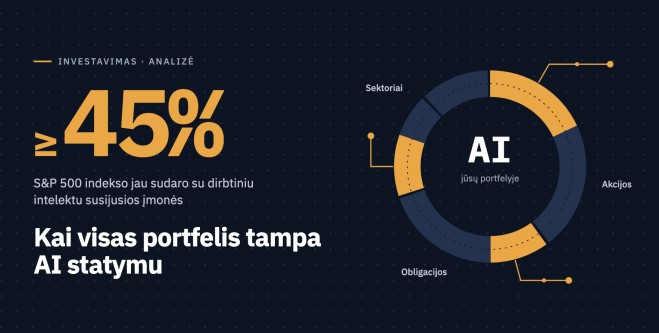
AI jau visur: akcijose, sektoriuose ir obligacijose
Paprasčiausias pavyzdys – indeksinis fondas. Skaičiuojama, kad S&P 500 indekso investuotojas, norom ar nenorom, apie 45 % ar daugiau lėšų turi su AI susijusiose įmonėse. Rinka, kuri turėjo būti plati ir subalansuota, tapo koncentruotu statymu.
Problema neapsiriboja technologijų sektoriumi. Energetikos ir komunalinių paslaugų įmonės, ilgai laikytos atsvara technologijoms, dabar uždirba iš duomenų centrų elektros paklausos. Tas pats pasakytina apie dalį pramonės įmonių, ypač šildymo ir vėsinimo įrangos gamintojus, bei apie alternatyvaus turto valdytojus, finansuojančius AI projektus. Kai investuotojai suabejoja AI ateitimi, krenta ir šie sektoriai.
Dar mažiau pastebimas pokytis vyksta obligacijų rinkoje, tradiciškai laikomoje saugiu uostu. Maždaug trečdalį naujų ilgalaikių investicinio reitingo įmonių obligacijų pastaruoju metu išleido hyperscaleriai – didžiausi debesų paslaugų teikėjai, skolinantys milijardus AI infrastruktūrai. Panaši dinamika matoma aukšto pajamingumo ir pakeistų skolų rinkose. Taigi tos pačios įmonės, kurios dominuoja akcijų indeksuose, vis labiau dominuoja ir obligacijų indeksuose.
Pirmieji įtrūkimai: neocloud skolos
Kur AI rizika pasireiškia pirmiausia, rodo vadinamosios neocloud įmonės – bendrovės, nuomojančios skaičiavimo pajėgumus AI darbams. Skirtingai nei technologijų gigantai, investuojantys iš savo pinigų srautų, jos plėtrą daugiausia finansuoja skola.
Ryškiausias pavyzdys – JAV bendrovė CoreWeave. Spalio pabaigoje jos neužtikrintos obligacijos su 9,75 % kuponu kainavo apie 79 centus už dolerį ir davė beveik 16 % pajamingumą. Tokios kainos būdingos įmonėms, kurių gebėjimu grąžinti skolą rinka rimtai abejoja. Kainos nukrito net ir investicinio reitingo užtikrintos paskolos, o kredito įsipareigojimų nevykdymo apsikeitimo sandorių (CDS) kainos smarkiai išaugo.
Nerimą kursto ir įvykiai kitose šalyse. Pietų Korėjos bendrovės Elice Group, vadinamos vietine CoreWeave versija, akcijos per biržos debiutą krito daugiau nei 32 %, nors paklausa per IPO buvo apie 400 kartų didesnė už pasiūlą. Australijos Firmus Technologies atšaukė savo IPO vos po trijų dienų. Microsoft atsisakė duomenų centro sandorio Jungtinėje Karalystėje. Vienas AI obligacijų portfelio valdytojas pastebi, kad dar prieš kelias savaites tokios žinios būtų likusios nepastebėtos, o dabar kiekviena jų vertinama kaip galimos duomenų centrų skolų krizės ženklas.
Patyręs probleminių vertybinių popierių investuotojas George'as Schultze CoreWeave vadina vadovėliniu per didelės skolos pavyzdžiu. Jo nuomone, skolos rinka gali užsidaryti ir įmonei teks ieškoti nuosavo kapitalo. Pati bendrovė jau pasuko šiuo keliu, išleisdama 4,2 mlrd. USD konvertuojamųjų obligacijų.
Palūkanos didina spaudimą
AI įmonėms nepadeda ir makroekonominė aplinka. JAV Federalinis rezervų bankas rugsėjo 16 d. pakėlė palūkanas, o rugsėjo infliacijos duomenys viršijo lūkesčius. WTI naftos kaina dėl Irano karo ir iki galo neatverto Hormūzo sąsiaurio pakilo iki 104 USD už barelį – 80 % daugiau nei metų pradžioje.
Aukštos palūkanos AI akcijoms ypač skaudžios. Jų vertė remiasi pelnu, kurio tikimasi po daugelio metų, todėl kuo brangesni pinigai šiandien, tuo mažiau verti tie būsimi pelnai. Dar labiau palūkanos spaudžia skola finansuojamus verslo modelius, tokius kaip neocloud.
Vis dėlto ekonomistai tikisi, kad infliacija ateinančiais metais atslūgs: blės tarifų poveikis, ateities sandoriai rodo naftos kainų kritimą iki 74–83 USD, darbo užmokesčio ir būsto kainų augimas lėtėja. Prognozuojama, kad infliacija 2027 m. sieks 2,5 %, o 2028–2030 m. priartės prie 2 %. Tai leistų Fed vėl mažinti palūkanas. Šis scenarijus svarbus renkantis apsaugą: nuo jo priklauso, ar obligacijos vėl taps patikimu atsvaru akcijoms.
Penki būdai sumažinti priklausomybę nuo AI
Citi Wealth portfelių sudarymo vadovė Olaolu Aganga įspėja, kad diversifikuoti vien dėl diversifikacijos neverta – apsauga turi ir uždirbti. Todėl strategai siūlo ne bėgti nuo rinkos, o keisti portfelio sudėtį.
1. Dividendinės akcijos
Kristy Akullian iš BlackRock dividendus vadina beveik apibrėžtu būdu laikyti akcijas, kurios neišlaidauja kapitalo investicijoms, o grąžina pinigus akcininkams. AI akcijos – tai statymas į pelnus po daugelio metų, o dividendinės akcijos remiasi artimais pinigų srautais. Todėl jos geriau atlaiko palūkanų kilimą ir abejones dėl AI. Šiemet dividendų lyderių indeksas uždirbo daugiau nei 19 %, o platusis JAV akcijų indeksas – apie 13 %.
2. Kokybės įmonės
Tai bendrovės su aukštu pelningumu, stabiliais pelnais ir stipriais balansais. Ši strategija nereikalauja didelių sektorinių statymų ir lieka arti plačiosios rinkos. ClearBridge valdytojas Michaelas Clarfeldas kaip pavyzdžius mini liftų gamintoją Otis, draudimo brokerį Marsh ir Honeywell Aerospace. Jo logika paprasta: nereikia atspėti, kas nutiks AI, užtenka įvertinti riziką, grąžą ir dabartinį pajamingumą.
3. Antrojo ir trečiojo lygio AI naudos gavėjai
Aganga vietoj sveikatos apsaugos sektoriaus, kurį laiko pernelyg priklausomu nuo politikos, renkasi kibernetinio saugumo įmones ir žaliavų tiekėjus. Kuo labiau plinta AI, tuo didesnis duomenų apsaugos poreikis, o plieno ir vario paklausą elektros tinklams lemia ne vien duomenų centrai.
4. Obligacijos, bet atrinktos...
Obligacijų fondai vis dar mažiau svyruoja nei akcijos, o jų pajamingumas patraukliausias per daugelį metų. Tačiau dabar svarbu žiūrėti, kas sudaro fondą: vyriausybės ir trumpesnės trukmės obligacijos mažiau priklauso nuo AI emitentų nei platieji įmonių obligacijų indeksai.
5. Alternatyvos
Auksas ir žaliavos turi kitus grąžos šaltinius nei akcijos ar obligacijos, o auksas kartu saugo nuo infliacijos. Hedge fondų ir long/short strategijos dabar prieinamos ir per fondus bei ETF.
Drąsesniems investuotojams yra ir kontrarinis kelias. Kai kurie analitikai mato vertę Japonijos akcijose, įskaitant puslaidininkių įrangos gamintojus bei interneto ir žiniasklaidos įmones, kurios jau nukrito dėl AI baimių. Tačiau tai lieka AI statymu, tik pigesniu, todėl tinka tik mažai portfelio daliai.
Ko nevertėtų laikyti apsauga
Didžiausia klaida – manyti, kad portfelis apsaugotas vien todėl, kad jame yra „kitokių“ sektorių ar obligacijų. Kai kurios pozicijos tik atrodo nutolusios nuo AI:
- energetikos ir komunalinių paslaugų įmonės, kurių augimas remiasi duomenų centrų elektros poreikiu;
- pramonės įmonės, gaminančios įrangą duomenų centrams;
- alternatyvaus turto valdytojai, finansuojantys AI projektus;
- platūs aukšto pajamingumo obligacijų fondai, kuriuose gali būti probleminėmis kainomis prekiaujamų neocloud skolų;
- plačiosios rinkos indeksiniai fondai, kurie patys yra didelė AI pozicija.
Paprastas testas padeda atskirti tikrą apsaugą nuo tariamos: ar šios investicijos pelnas ar kaina priklauso nuo to, kad AI investicijos tęstųsi? Jei taip, tai AI pozicija, kad ir koks būtų jos sektoriaus pavadinimas.
Išvada: ne bėgti, o subalansuoti
AI ralis dar gali tęstis, ir visiškas pasitraukimas iš šios temos kainuotų nemažą grąžą. Tačiau spalio įvykiai rodo, kad rizika yra reali ir kad ji slypi ten, kur investuotojai jos nesitiki – obligacijų fonduose, „gynybiniuose“ sektoriuose, indeksiniuose fonduose.
Praktinis atsakas prasideda nuo sąžiningo savo portfelio patikrinimo: kiek jo iš tikrųjų priklauso nuo AI? Toliau – sprendimas, kokią šios rizikos dalį investuotojas pasiruošęs prisiimti, ir apsauga per kokybės bei dividendines akcijas, atrinktas obligacijas ir alternatyvas.
Kaip apibendrina BlackRock strategė Kristy Akullian, svarbiausia sukurti portfelį, su kuriuo investuotojas jaustųsi ramiai. Be rizikos grąžos nebūna, bet ją verta subalansuoti taip, kad rinkai krentant nekiltų pagunda viską parduoti.
Straipsnis yra informacinio pobūdžio ir nėra individuali investavimo rekomendacija. Paminėti vertybiniai popieriai pateikiami kaip pavyzdžiai. Parengė: Dainius Šilkaitis/marketsfactor analitika